

FS Cupolone Index / Newsletter Dicembre 2025
Pubblicato il

La situazione attuale
Il rimbalzo avviato dalle borse di tutto il mondo nel mese di aprile è culminato in un mini-rally natalizio che ha portato Wall Street a chiudere con un incremento a doppia cifra per tutti e tre i suoi indici principali (S&P +17%, Nasdaq +21%, Dow Jones +13,30%). Mentre si sono perse le tracce dei dazi di Trump, senza particolari effetti di lungo termine sull’inflazione, nelle ultime settimane il tema trainante dell’intelligenza artificiale ha segnato il passo per le diffuse preoccupazioni di un rischio bolla, innescando una salutare rotazione in favore di settori più tradizionali. Sul fronte valutario il ritorno di Trump alla presidenza ha indebolito il dollaro, in calo di circa il 9% da inizio anno nei confronti dell’euro, con un rapporto di cambio che è tornato a essere guidato dal differenziale sui tassi. Oltreoceano la politica monetaria resta orientata all’espansione, mentre in Europa non paiono esserci all’orizzonte ulteriori interventi sui tassi. A ottobre l’oro ha raggiunto nuovi massimi storici e chiude l’anno con un guadagno superiore al +60%: l’argento ha invece continuato a segnare record portando la sua crescita a superare il +140%. Per entrambi si tratta della migliore performance annuale dagli anni Settanta.
La possibile evoluzione
Nell’avvicinarsi delle elezioni di medio termine i sondaggi vedono un calo di consensi per i repubblicani, soprattutto a causa del carovita. Una preoccupazione che negli ultimi mesi ha indotto Trump ad annacquare, se non addirittura a cancellare, alcune misure protezionistiche. Dopo il taglio di 25 pb deciso dalla Fed nel corso di dicembre, che ha portato i tassi in un intervallo compreso tra il 3,50% e il 3,75%, Powell ha dichiarato che l’asticella per ulteriori tagli è ora più alta perché i tassi si stanno avvicinando alla neutralità. Nell’attesa di vedere come si evolverà l’economia, si prevede che i tassi scenderanno al 3,40% nel 2026, invariati rispetto alla precedente previsione di un solo taglio per l’anno prossimo, mentre si allarga la divisione tra i membri all’interno dell’istituto, in attesa della nomina del nuovo presidente. In Europa i due settori più brillanti del 2025 sono stati banche e difesa, il primo supportato da uno scenario economico favorevole, il secondo da una massiccia ripresa degli investimenti. Due tendenze probabilmente destinate a proiettarsi anche nell’anno che sta per iniziare.
L'asset Allocation di FS Cupolone Index
Per quanto riguarda l’assett allocation il portafoglio è cosi composto: il 63% in fondi, mentre il 37% circa in liquidità. Sul piano geografico, l’esposizione al mercato statunitense si attesta al 81%,mentre il restante 19% è sull’area europea con il rischio valutario attualmente coperto, garantendo così maggiore stabilità all’allocazione complessiva.
Top Holdings
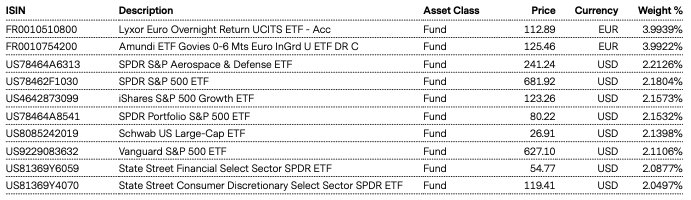
Disclaimer: I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS Cupolone Index
Maggiori dettagli su FS Cupolone Index
Disclaimer: Based on Vontobel data. Past performance is not an indicator or a guarantee of future performance.
More details on FS Cupolone Index
More details on FS Cupolone Index
Categoria:
FS Cupolone Index