


FS MRM Algo Index / Commento di settembre
Pubblicato il

Nel corso del mese di settembre, i mercati finanziari hanno evidenziato un andamento contrastato: alla tenuta del quadro macroeconomico globale si sono contrapposti una rinnovata pressione sui rendimenti a lungo termine e un modesto allargamento degli spread di credito. La permanenza dei principali indici azionari in prossimità dei massimi storici, a fronte di valutazioni tirate e di una fase ciclica matura, impone il mantenimento di un approccio selettivo e disciplinato.
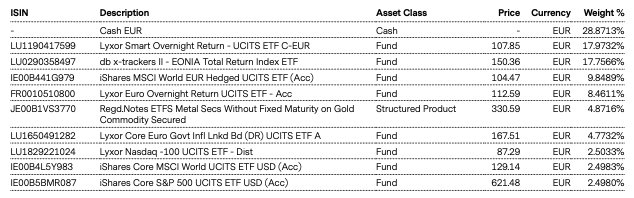
In questo scenario, FS MRM Algo ha mantenuto un'impostazione prevalentemente difensiva, procedendo a un parziale reintegro tattico dell'esposizione azionaria. La componente equity è stata portata complessivamente a circa il 17%, attraverso posizioni su MSCI World, S&P 500 e Nasdaq-100, mentre la quota strategica in oro è stata confermata prossima al 5%. La parte prevalente del portafoglio resta allocata in liquidità e strumenti monetari a brevissimo termine, garantendo la massima flessibilità operativa.
FS MRM Algo ha archiviato settembre a quota 128,03, registrando una variazione mensile contenuta del -0,47% rispetto ai 128,63 di agosto. La performance da inizio anno si mantiene superiore al +6%, con un rendimento dal lancio consolidato in prossimità del +28%. Di particolare rilievo il profilo di rischio: la volatilità annualizzata è ulteriormente scesa al 3,80%, a fronte di un Maximum Drawdown stabile al -4,33%.
La prospettiva gestionale resta improntata alla prudenza. Il moderato incremento dell'equity non altera l'obiettivo di fondo: preservare i risultati conseguiti e mantenere consistenti riserve di liquidità, in attesa che i modelli quantitativi segnalino opportunità caratterizzate da un profilo rischio-rendimento sufficientemente favorevole per ampliare l'esposizione.
Top Holdings
Disclaimer: I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS MRM Algo Index
Maggiori dettagli su FS MRM Algo Index
Disclaimer: Past performance is not an indicator or a guarantee of future performance.
More details on FS MRM Algo Index
More details on FS MRM Algo Index
Categoria:
FS MRM Algo Index