

FS MRM Algo Index / Newsletter Gennaio 2026
Pubblicato il

La situazione attuale
Il quadro macro presenta profonde divergenze, sia interne che tra le varie aree. Negli USA, Consumer Confidence USA in calo rispetto al mese precedente e sui minimi dal 2014. Il rallentamento riflette un mix di fattori che pesano sulle valutazioni delle famiglie: condizioni finanziarie ancora restrittive, prezzi elevati nei servizi e segnali di raffreddamento nel mercato del lavoro. Nel complesso, il sentiment dei consumatori descrive uno scenario divergente rispetto alla narrativa dei mercati. La dinamica dell’indicatore mostra inoltre una divergenza di proporzioni storiche rispetto alla performance dell’indice azionario statunitense. Gli investitori stanno scontando in anticipo un contesto più favorevole — rallentamento dell’inflazione, potenziali tagli dei tassi e resilienza degli utili — mentre la fiducia delle famiglie resta scettica e ancora lontana da condizioni tipiche di una fase espansiva robusta. Anche l’ultimo dato sul tasso di disoccupazione USA al 4,4% resta in area di massimo dal 2021. Pur restando storicamente contenuto, il valore riflette una perdita di slancio nella creazione di nuovi posti. In contrasto, Economic Sentiment Indicator (ESI) europeo in netta salita, ai massimi dal 2022. Questo movimento pur rimanendo sotto la soglia dei 100 punti, indica un crescente clima di fiducia. Anche il tasso di disoccupazione europeo si conferma al 6,2%, mantenendosi vicino ai minimi storici.
La possibile evoluzione
In sostanza, la locomotiva USA appare trainata prevalentemente se non esclusivamente da dinamiche monetarie (leva finanziaria, buybacks ecc.). Un quadro complicato anche dalle dinamiche di mercato. Il mercato continua a premiare l’esposizione al ciclo, ma con una preferenza crescente per strumenti percepiti come più difensivi e di qualità rispetto alle fasi precedenti. Inoltre, l'evidente contrasto tra attese di calo dei tassi e commodities - in netta ripresa - pesa anche sul mercato obbligazionario, dove la debolezza persistente dei governativi europei e dei future su BTP e Bund riflette un contesto di tassi reali percepiti come elevati più a lungo e una scarsa propensione del mercato a scontare un rapido allentamento monetario.
L'asset Allocation di FS MRM Algo Index
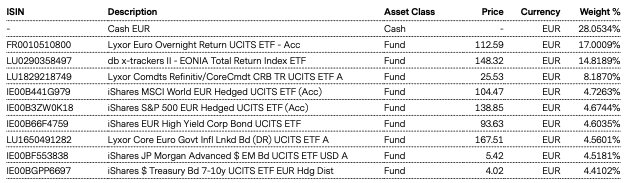
Il Certificate MRM ALGO ha chiuso gennaio con un guadagno del +2.80%, a 124.06, nuovo massimo storico per il prodotto. L'asset allocation è stata sfoltita nelle ultime sedute, prima del top e del successivo calo dei metalli preziosi, fino a ridurre la quota in Oro sotto il 3% e quella in equity intorno al 10%. E' stata radicalmente abbassata anche la quota in dollari. L'allocazione è - allo stato attuale - prudenziale e opportunistica: attendiamo che i nostri modelli segnalino opportunità statisticamente valide per una nuova fase di incrementi.
Top Holdings
Disclaimer: I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS MRM Algo Index
Maggiori dettagli su FS MRM Algo Index
Disclaimer: Based on Vontobel data. Past performance is not an indicator or a guarantee of future performance.
More details on FS MRM Algo Index
More details on FS MRM Algo Index
Categoria:
FS MRM Algo Index