

FS MRM Algo Index / Newsletter Ottobre 2025
Pubblicato il

La situazione attuale
I dati macro continuano a inviare segnali a dir poco contrastanti. L’ultimo aggiornamento dell’Economic Sentiment Indicator (ESI) europeo si attesta a 96,7, in leggero miglioramento rispetto al mese precedente. Il dato rimane comunque sotto la soglia dei 100 punti, indicando un clima di fiducia ancora inferiore alle medie di lungo periodo. Il tasso di disoccupazione europeo si conferma al 6,2%, mantenendosi vicino ai minimi storici. La stabilità del mercato del lavoro continua a rappresentare uno dei principali sostegni all’attività economica, in particolare ai consumi, nonostante il rallentamento ciclico. Sul fronte USA, l’ultimo dato della Consumer Confidence USA resta su livelli fiacchi e poco distanti dai minimi dell’ultimo anno. Il rallentamento riflette un mix di fattori che pesano sulle valutazioni delle famiglie: condizioni finanziarie ancora restrittive, prezzi elevati nei servizi e segnali di raffreddamento nel mercato del lavoro. Nel complesso, il sentiment dei consumatori descrive uno scenario divergente rispetto alla narrativa dei mercati. La dinamica dell’indicatore mostra inoltre una divergenza marcata rispetto alla performance dell’indice azionario statunitense. L’ultimo dato sul tasso di disoccupazione USA sale al 4,3%, massimo dal 2021. Pur restando storicamente contenuto, il valore riflette una moderata perdita di slancio nella creazione di nuovi posti. In parallelo, i principali indici azionari statunitensi restano prossimi ai massimi storici, sostenuti da aspettative di tagli dei tassi e dalla solidità degli utili delle grandi società. La divergenza tra un mercato del lavoro che si raffredda e una borsa che sconta un mondo perfetto suggerisce che gli investitori, abbagliati dal fattore AI, guardino oltre la debolezza ciclica, confidando in un atterraggio morbido. Resta tuttavia da verificare se questa narrativa troverà conferma nei dati dei prossimi mesi. In questo quadro emergono la ritrovata forza dei mercati asiatici e la ripresa degli indici delle commodities e dei metalli, fattori in parziale dissonanza rispetto alla politica morbida della FED.
La possibile evoluzione
Diversi mercati azionari - in particolare alcuni settori importanti - sono in una fase di estensione tecnica, con valutazioni ampiamente fuori dalla media storica. Questo pone molti mercati su livelli alti, con prezzi vicini a soglie dove in passato le probabilità di correzione sono state elevate. È inoltre un ambiente dove tanti asset stanno “correndo insieme”: in questi casi, storicamente, le inversioni possono essere improvvise. Quando si arriva così in alto, la statistica rallenta i progressi e i rialzi residui costano sempre più rischio. La conclusione operativa è che al momento è opportuno non rincorrere gli asset con un trend molto esteso.
L'asset Allocation di FS MRM Algo Index
Ottobre si chiude a 119.52 contro il 118.78 del mese precedente. Il saldo 2025 a fine mese è intorno al +7%, mentre quello dal collocamento del prodotto (fine 2022) è +19.5%. La volatilità è 4.61%, mentre il drawdown massimo è stato -4.80%, con uno Sharpe Ratio di 0.79. Tutti questi dati sono allineati al focus del prodotto, che è la creazione costante di performance attraverso il controllo e il bilanciamento delle possibili fonti di volatilità.
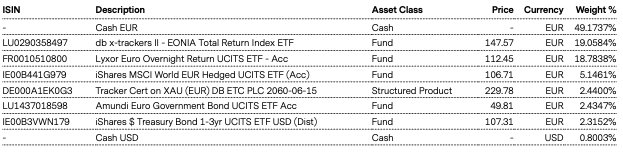
Il posizionamento tattico resta prudente ma elastico, con una quota dell’equity e di oro inferiore al 10%. Rischio dollaro e rischio di credito restano a livelli contenuti.
L'asset allocation sulla parte fixed income resta centrata su monetario e governativi, con una duration media complessiva ampiamente inferiore ai 3 anni. Questo posiziona il prodotto nel modo migliore per difendere i profitti fatti e per poter cogliere eventuali occasioni o nuovi segnali. Ricordiamo che sono consentite solo posizioni plain vanilla, cioè su strumenti a leva 1 e con sottostante esplicito, mentre non sono consentite posizioni short né coperture valutarie dirette.
Top Holdings
Disclaimer: Elaborazione su dati Vontobel. I rendimenti passati non sono indicativi o una garanzia per il futuro.
Maggiori dettagli su FS MRM Algo Index
Maggiori dettagli su FS MRM Algo Index
Disclaimer: Based on Vontobel data. Past performance is not an indicator or a guarantee of future performance.
More details on FS MRM Algo Index
More details on FS MRM Algo Index
Categoria:
FS MRM Algo Index